

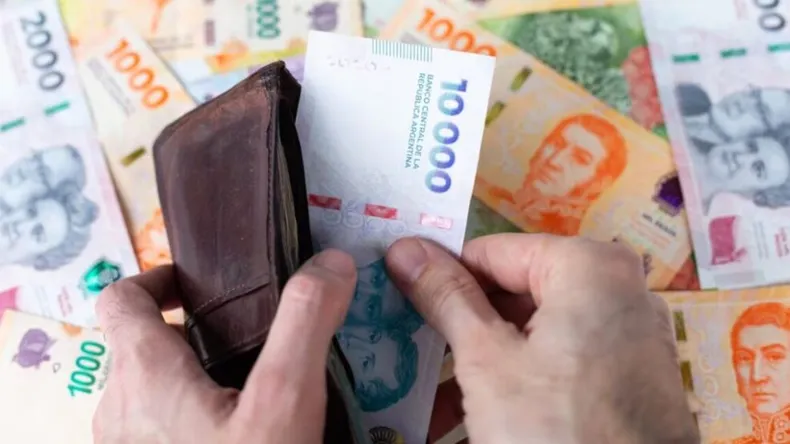
Según un reciente relevamiento de la consultora Focus Market sobre la base de 2.670 hogares, junto con datos de la Encuesta Permanente de Hogares (EPH) del tercer trimestre de 2025 y estadísticas del Banco Central de la República Argentina (BCRA), buena parte de estos compromisos corresponden a obligaciones cotidianas como servicios, impuestos, cuotas escolares o compras financiadas de manera informal. Este tipo de deuda, al no estar dentro del sistema financiero, suele presentar mayores niveles de incumplimiento.
El cambio en el patrón de financiamiento es drástico. Mientras que en 2023 el endeudamiento informal superaba ampliamente al bancario, hoy la brecha se redujo a menos de 4 puntos: el 55,1% de los hogares ya tiene deuda con los bancos. Sin embargo, este acceso al sistema formal no es gratuito. El stock de deuda bancaria promedio por hogar ascendió a $5.702.809, una cifra que equivale a 3,46 salarios promedio del sector registrado, cuando hace apenas tres años ese mismo compromiso representaba menos de un salario y medio.
Pero el dato que enciende las alarmas rojas en el tablero económico es el salto en la morosidad. La proporción de deuda en situación irregular pasó del 2,7% en enero de 2025 al 10,6% en enero de 2026; es decir, la falta de pago se casi cuadruplicó en apenas doce meses. Los más afectados son los préstamos personales, donde 1 de cada 8 pesos prestados está en mora, y las tarjetas de crédito, que muestran un ratio de irregularidad del 11%.
La crisis de pago es transversal y llega a los consumos más básicos. El informe destaca que el incumplimiento en obligaciones esenciales está en aumento: la deuda por expensas subió del 1,4% al 4,9%, las cuotas educativas saltaron al 3,1% y el impago de servicios básicos alcanzó el 5,4%. Estas cifras reflejan la angustia de sectores que, ante la presión de los precios y presupuestos familiares asfixiados, deben elegir qué cuenta dejar de pagar.